 باشگاه مشتریان

حسابرس سنتی نمونه برمیدارد: از میان ۱۲ هزار تراکنش سال، ۲۰۰ مورد را میبیند و درباره بقیه نظر میدهد. حسابرس مدرن با هوش مصنوعی همه ۱۲ هزار تراکنش را میبیند. این مقاله نشان میدهد این تغییر، کیفیت حسابرسی را چگونه دستکم دهبرابر بالا میبرد.
نکتهای که اغلب فراموش میشود: حسابرسان خوب همیشه میدانستند نمونهگیری ناقص است. محدودیت زمانی و هزینه، آنها را مجبور به این انتخاب کرده. هوش مصنوعی این محدودیت را برمیدارد — و همین، ماهیت کار را تغییر میدهد.
مشکل نمونهگیری در یک مثال عددی
یک سازمان متوسط سالانه ۱۲٬۰۰۰ تراکنش مالی دارد. حسابرس با نمونه ۲۰۰ موردی، حدود ۱٫۷٪ از تراکنشها را میبیند. اگر ریسک خطای مهم در ۲٪ تراکنشها وجود داشته باشد، احتمال اینکه نمونه اصلاً به آن نخورد قابل توجه است. یعنی نظر حسابرس میتواند «پاک» باشد در حالی که مشکل در ۹۸٪ دادهای پنهان مانده که کسی ندیده.
حل سنتی این مشکل، «بزرگتر کردن نمونه» است — که هزینه و زمان را غیرقابل تحمل میکند. حل مدرن، نداشتن نمونه است.
بازبینی مستمر چیست؟
بازبینی مستمر یعنی به جای بازبینی سالانه و پس از وقوع، کنترلها بهصورت پیوسته و خودکار روی کل تراکنشها اجرا شوند. حسابرس یا واحد حسابرسی داخلی، به جای گشتن در داده، هشدارها را بررسی میکند.
| بعد | حسابرسی سنتی | بازبینی مستمر با هوش مصنوعی |
|---|---|---|
| پوشش داده | نمونه ۱ تا ۵٪ | ۱۰۰٪ تراکنشها |
| زمانبندی | سالانه، پس از بستن | پیوسته، همزمان با وقوع |
| نوع کار حسابرس | تایپ، کنترل دستی، نمونهبرداری | ارزیابی هشدار، تحلیل استثنا، قضاوت |
| یافتن خطا | ماهها بعد از وقوع | همان روز یا هفته |
| هزینه هر تراکنش | بالا | نزدیک به صفر پس از راهاندازی |
| خروجی | گزارش سالانه | داشبورد زنده + گزارش دورهای |
چهار کاربرد عملی در حسابرسی
۱. آزمونهای «جمع به جمع» روی کل داده
بسیاری از آزمونهای حسابرسی در اصل آزمونهای «جمع به جمع» هستند: تراز حساب کل با دفتر تفصیلی، گردش بانک با دفتر کل، فاکتورها با سوابق انبار. در روش سنتی، حسابرس این جمعها را روی نمونه یا فقط روی حسابهای مهم میزند. با ابزار خودکار، میتوان این جمعها را روی همه حسابها و همه دورهها زد و هر اختلاف کوچکی را فوراً دید.
همین یک کاربرد، بدون هیچ «هوش» خاصی، بخش بزرگی از خطاهای ثبت و اسناد ناقص را ظرف چند روز پیدا میکند.
۲. آزمونهای تحلیلی هوشمند
آزمون تحلیلی سنتی مقایسه ساده است: «درآمد امسال در مقابل سال قبل». آزمون تحلیلی هوشمند، رابطههای پیچیدهتر را میسنجد:
- نسبت هزینه هر واحد فروش، در طول زمان و به تفکیک محصول و منطقه
- همبستگی بین مقدار خرید و مقدار مصرف در انبار — و هشدار وقتی خرید بیمصرف است
- مقایسه حاشیه سود هر پروژه با میانگین سازمان، و شناسایی پروژههای پرخطر
- روند دورهبهدوره هر حساب، با تشخیص «جهش» غیرقابل توضیح
مزیت واقعی اینجا این است که مدل میتواند چند متغیر را با هم ببیند. چیزهایی که در یک نمودار دوبعدی پنهان میمانند، در تحلیل چندمتغیره آشکار میشوند.
۳. بازبینی مدارک پشتیبان
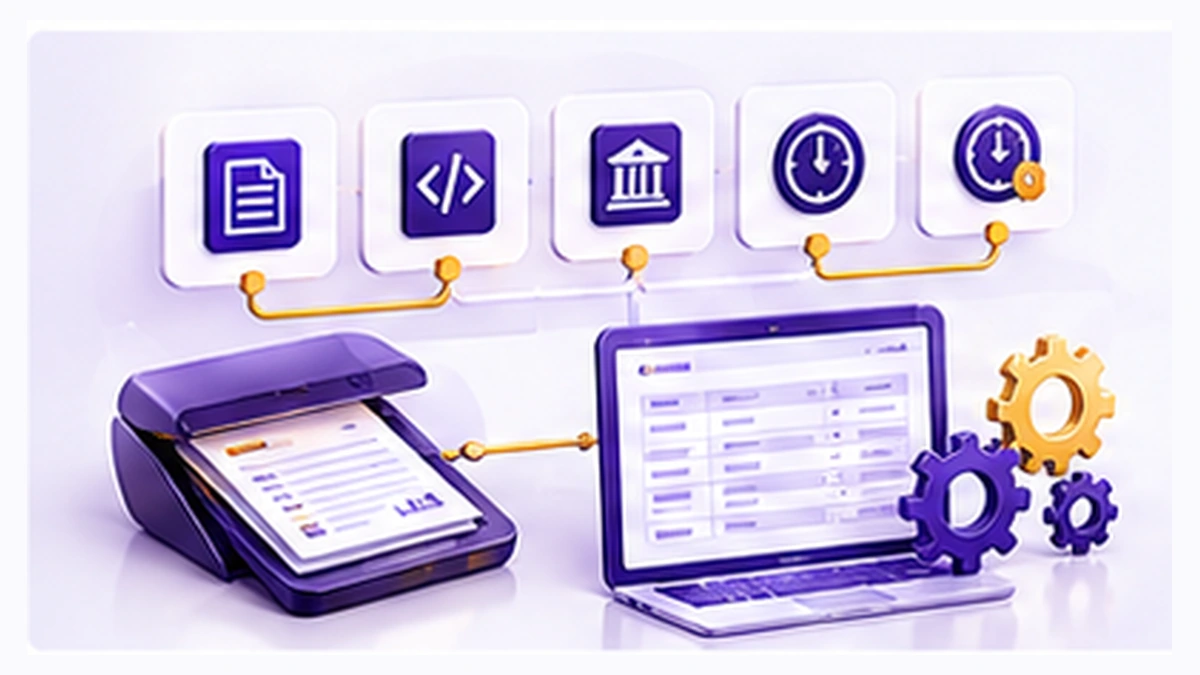
خواندن خودکار مدارک — فاکتور، قرارداد، رسید بانکی، اظهارنامه — و تطبیق آنها با اسناد ثبتشده، پرتکرارترین و زمانبرترین بخش کار حسابرس است. اینجا دو قابلیت همزمان کار میکند: خواندن مدرک با فناوری تشخیص متن، و سنجش منطق تطبیق.
نتیجه: حسابرس به جای چک کردن دستی ۲۰۰ فاکتور، ۱۲٬۰۰۰ فاکتور را دیده و فقط ۳۰ مورد مشکوک را برای بررسی دقیق نگه میدارد.
۴. رصد مستمر کنترلهای داخلی
کنترلهای داخلی سازمان — مثل تفکیک وظایف، سقف تأیید، اجبار پیوست — در عمل چقدر رعایت میشوند؟ در روش سنتی، این سوال با مصاحبه و مشاهده نمونه پاسخ داده میشود. در روش مدرن، هر نقض کنترل بهصورت خودکار ثبت و گزارش میشود: «در این ماه، ۱۴ بار سند بالای سقف بدون تأیید سطح دوم ثبت شده؛ ۷ بار یک کاربر هم ثبت و هم تأیید کرده است.»
تفاوت بازبینی مستمر با حسابرسی داخلی معمولی
این دو را نباید با هم اشتباه گرفت. حسابرسی داخلی معمولاً، «بررسی دورهای فرآیندها» است. بازبینی مستمر، «پایش خودکار تراکنشها» است. بهترین نتیجه وقتی به دست میآید که هر دو وجود داشته باشند:
- حسابرسی داخلی میگوید آیا فرآیند درست طراحی شده و آیا افراد آن را میفهمند.
- بازبینی مستمر میگوید آیا همان فرآیند، در عمل و روی هر تراکنش، اجرا شده است.
آیا هوش مصنوعی جای حسابرس مستقل را میگیرد؟
خیر، و دلیلش دقیق است. کار حسابرس مستقل سه بخش دارد: فرآیند فنی (که هوش مصنوعی کمک میکند)، قضاوت حرفهای (که انسان انجام میدهد)، و مسئولیت قانونی (که تنها با انسان قابل تعهد است).
هوش مصنوعی میتواند بگوید «این حساب با الگوی معمول ۴۰٪ تفاوت دارد». نمیتواند بگوید «این تفاوت، خطای مهم است یا نه» — چون پاسخ به درک کسبوکار، قراردادها و زمینه مدیریتی وابسته است.
تجربه بازارهای پیشرو هم همین را نشان میدهد: ادغام این ابزارها، تعداد حسابرسان را کم نکرده؛ کار آنها را از «کنترل دستی» به «ارزیابی ریسک و تفسیر» منتقل کرده است.
سه مانع راهاندازی
- دسترسی به داده خام. اگر حسابرس فقط گزارشهای آماده را ببیند و به داده سطح تراکنش دسترسی نداشته باشد، هیچ ابزاری کار نمیکند. نخست باید سطح دسترسی داده تعیین شود.
- کیفیت داده تاریخی. ابزار روی داده کثیف، فقط بینظمی را سریعتر نشان میدهد. یک دوره پاکسازی داده، پیشنیاز است.
- فرهنگ مقاومت. تیمی که میداند «بررسی ما هرگز کامل نبوده»، ممکن است به ابزاری که ناقصبودن را آشکار میکند مقاومت کند. مدیریت باید از ابتدا پیام دهد که هدف «یافتن مقصر» نیست، «یافتن نقطه ضعف فرآیند» است.
سوالات پرتکرار
آیا بازبینی مستمر جای حسابرسی سالانه میشود؟
خیر. بازبینی مستمر، «پایش» است و حسابرسی سالانه، «ارزیابی پایان دوره با صدور نظر» است. ابزار مدرن، کار سالانه را آسانتر و مطمئنتر میکند، چون داده در طول سال پیوسته بررسی شده و پایان سال فقط جمعبندی میشود.
چقدر داده لازم است؟
برای آزمونهای جمعبهجمع و کنترلهای قاعدهمحور، چند ماه داده کافی است. برای آزمونهای تحلیلی که الگوی فصلی میخواهند، دو سال داده تاریخی کمک میکند.
آیا سازمانهای کوچک هم میتوانند استفاده کنند؟
بله، و شاید بیشتر از بزرگها سود ببرند. در سازمان کوچک، یک نفر همه کارها را میکند و کنترل «تفکیک وظایف» عملاً وجود ندارد. بازبینی مستمر همان چیزی است که این خلأ را پر میکند.
این قابلیت در نرمافزار ارشیا وجود دارد؟
بله. نرمافزار حسابداری ارشیا شامل آزمونهای جمعبهجمع خودکار، کنترل تفکیک وظایف، و گزارش نقض کنترلهای داخلی است. برای آشنایی با جزئیات، از صفحه محصولات ارشیا دیدن کنید.
نتیجهگیری
بزرگترین تغییر که هوش مصنوعی در حسابرسی میآورد، «دقت بیشتر» نیست؛ تغییر دامنه پوشش است: از نمونهای که شاید به مشکل نخورد، به کل تراکنشها. همین تغییر، حسابرس را از دنبال کردن خطا به طراحی کنترلی که خطا را متوقف میکند، برمیگرداند.
اگر میخواهید بدانید وضعیت کنترلهای داخلی و آزمونهای جمعبهجمع در سازمان شما چه شکلی است، از صفحه نرمافزار حسابداری ارشیا دیدن کنید یا یک جلسه مشاوره رایگان با کارشناسان ارشیا رزرو کنید.